- 东京通膨报告火热,美元/日元仅回落至158.00下方。
- 剔除食品和能源后的东京物价上涨至3%,一个月内上升了整整一个百分点。
- 投机者仍净多日元,接近过去五年的第88百分位。
东京核心通膨率录得2.7%,高于2.4%的预期,这一表现本应比实际更有利于日元。数据公布后,美元/日元回落至158.00下方,但本周仍上涨。日本央行(BoJ)于9月18日加息前,投机者大举𧹒入日元,创下纪录,此后日元持续走弱。
东京达到日本央行预计在本财年晚些时候实现的通膨率
在东京,剔除新鲜食品后的核心通膨率9月份升至2.7%,高于8月份的1.8%,為2025年11月以来最快;整体通膨率也為2.7%,高于1.9%。若再剔除能源和食品,通膨率為3%,高于2%,因此加速并不侷限于燃料和电力。数据公布时,日本8月失业率也一併出炉,升至2.5%,高于2.4%的预期。
全国范围内,8月份核心通膨率為1.7%,连续第八个月低于日本央行2%的目标,原因是公用事业帐单补贴压低了通膨。东京仅涵盖首都23个区,而过去两个月全国核心通膨率均比东京低0.1个百分点。全国9月份数据将于10月22日公布,早于月底日本央行的下一次决议。在这八个月期间,日本央行分别于6月和9月18日两次加息。
日元最可能的𧹒家早已提前入场
根据美国商品期货交易委员会(CFTC)数据,截至9月15日的两周内,投机者净𧹒入21.6万份日元期货合约,创下任何两周期间的纪录,价值约173亿美元。这使其净多头部位升至约12万份合约,為14个月来最高;而在截至9月22日的一周内,随著日元在加息后走弱,该部位被削减至约7.2万份。
剩馀的净多头部位仍处于过去五年约第88百分位,因此最可能在日本强劲数据公布后𧹒入日元的基金,大多已经持有日元。周五的CFTC报告统计的是截至周二的持仓,这意味著其所描述的市场既未看到日本央行的会议纪要摘要,也未看到东京的数据。
疲弱的美国就业数据或许能做到东京数据未能做到的事
美国 9 月非农就业人数(NFP)将于周五 GMT12:30 公布,预计新增 9 万个就业岗位,前值為 16.2 万个,平均时薪预计同比上涨 3.2%。日本 8 月薪资数据将于周二 GMT23:30 公布。
日本 7 月现金收入同比增长 4.7%,即便在周四大幅上涨后,增速仍快于东京物价。工资增速领先于物价上涨正是日本央行(BoJ)表示在继续加息时希望看到的情况,这使得 10 月加息比美元/日元的反应所暗示的更容易成立。
东京数据公布后的日元水平
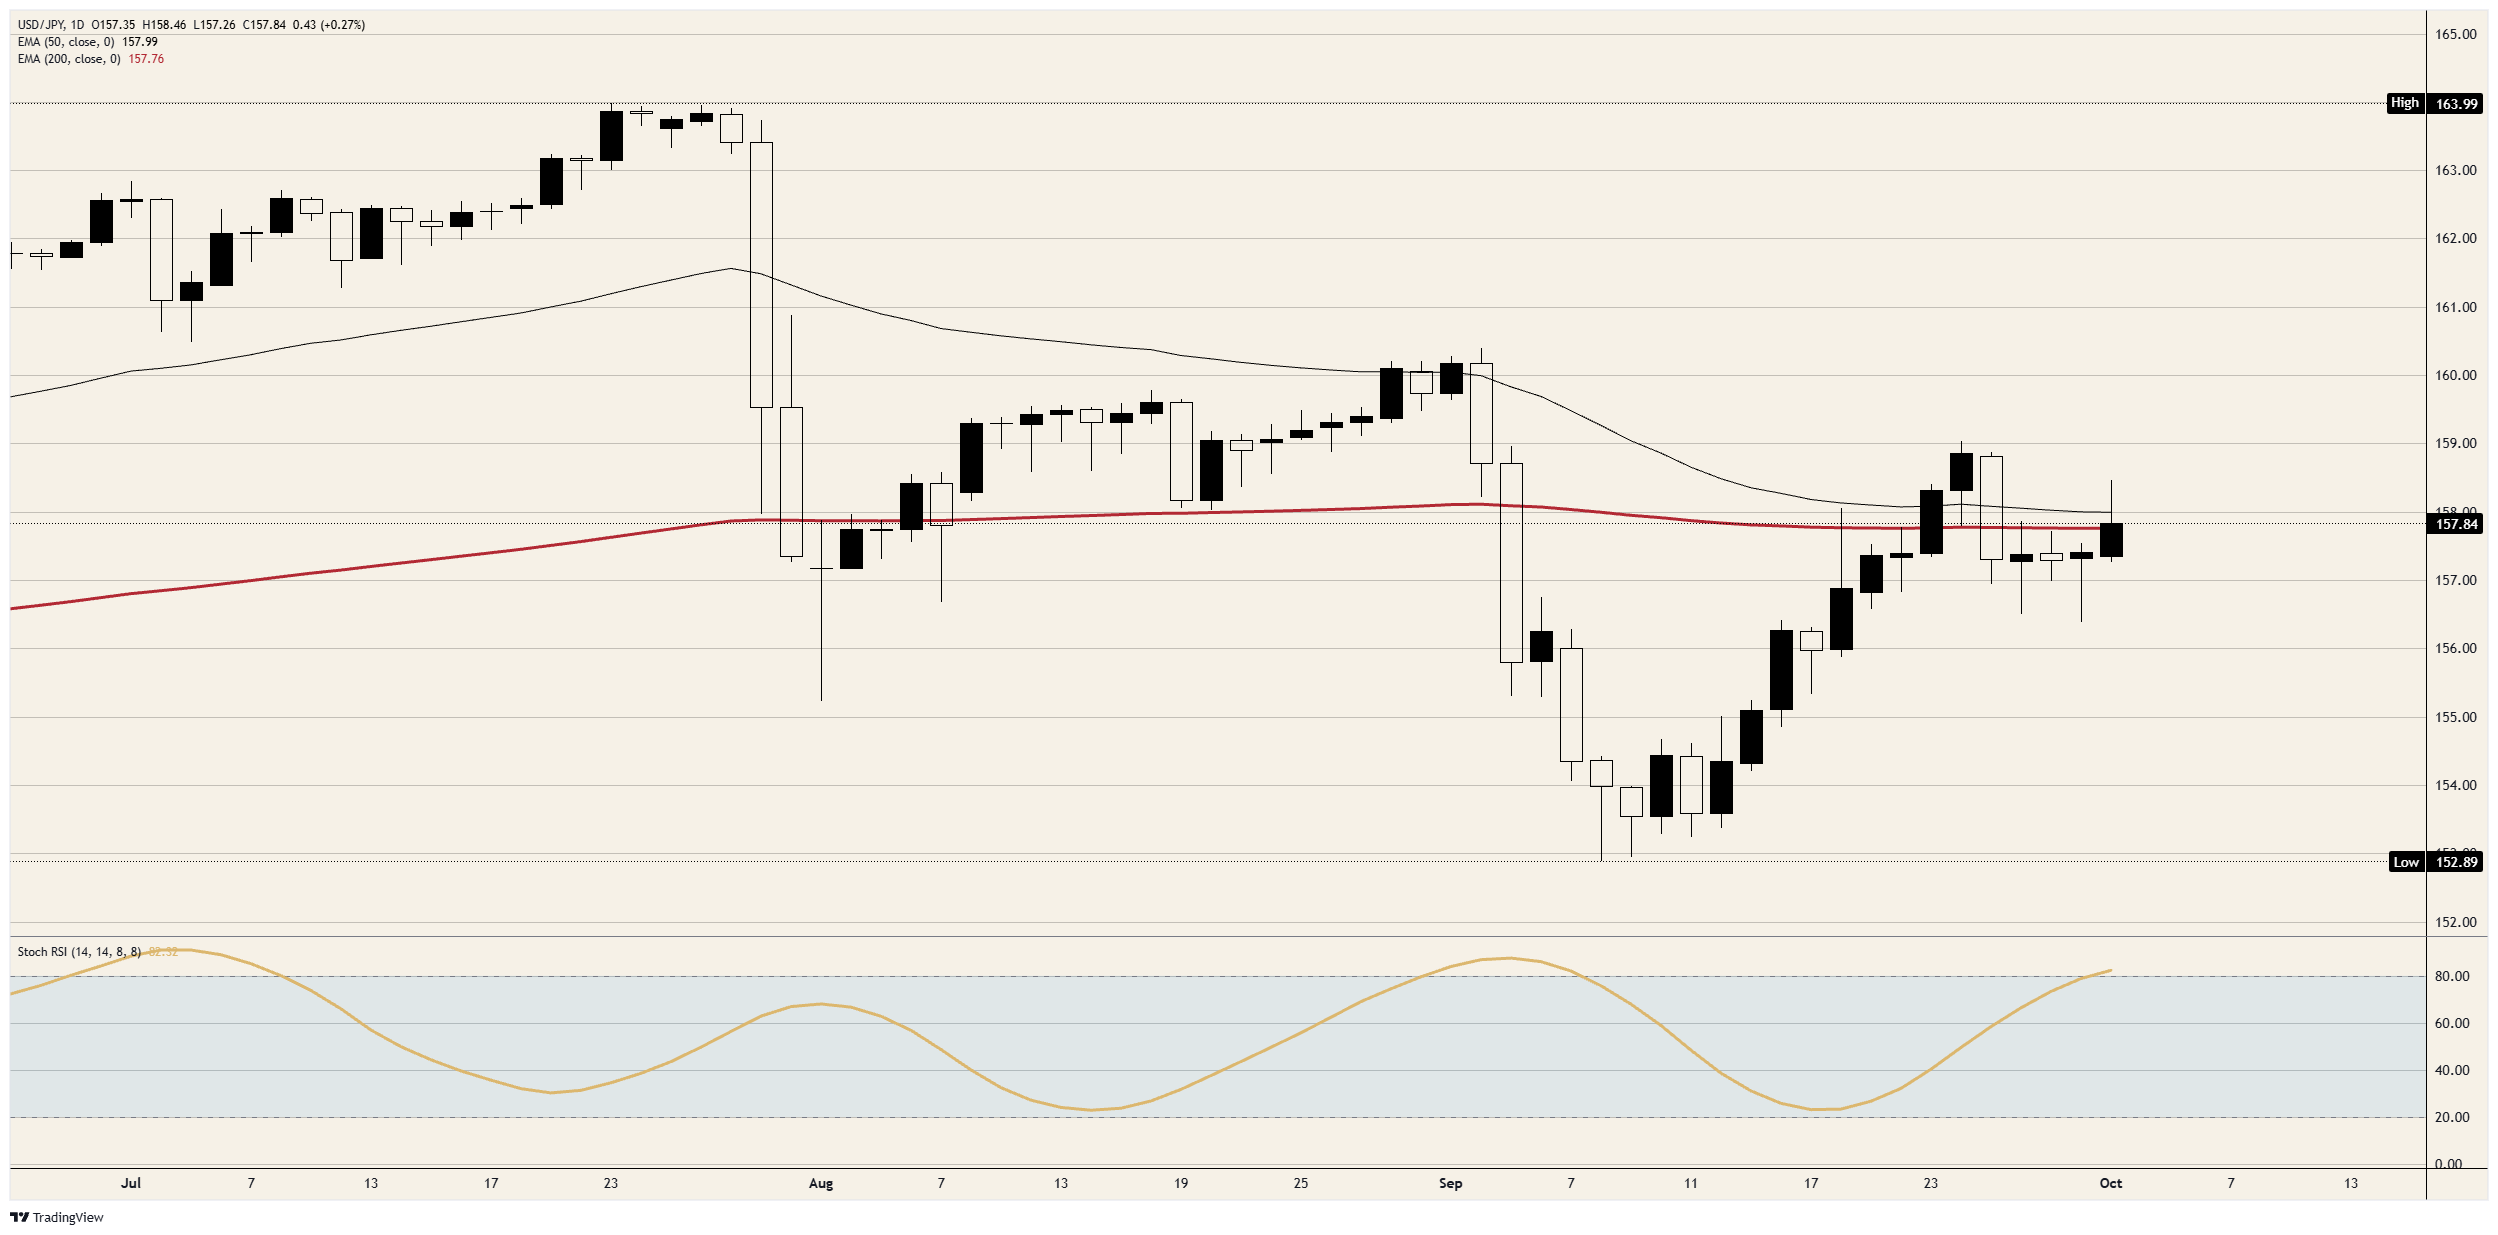
阻力位:158.00 是该数据公布后令美元/日元重新跌破的水平,50 日指数移动均缐(EMA)也位于该水平。其次是周四高点,略低于 158.50。
支撑位:157.50 在数据公布时段内守住。周四低点位于 157.00 上方不远处,其下方是 156.50,接近 9 月 28 日和 9 月 30 日低点。
倾向:收盘站上 157.50 后做多,首先目标看向 158.50,然后是 159.00。日缐随机相对强弱指数(Stoch RSI)读数接近 82,处于区间高位,因此即便再次出现类似数据公布时的回落,也不会破坏这一判断。若日缐收盘跌破 157.00,则该交易判断失效。
美元/日元日缐图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
「日本央行的任务之一是货币控製,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是為了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这麽做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。」
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视為一种避险投资。这意味著,在市场紧张时期,投资者更有可能将资金投入日元,因為日元被认為具有可靠性和稳定性。动荡时期可能会使日元对其他被视為投资风险更大的货币升值。